
La nueva regulación publicada el 31 de julio de 2026, establece un mecanismo excepcional y voluntario para que los profesionales colegiados —como abogados, procuradores, arquitectos, ingenieros u otros colectivos que históricamente hayan ejercido su actividad al amparo de una mutualidad alternativa— puedan transferir el capital acumulado en dichas entidades hacia el Régimen Especial de Trabajadores Autónomos (RETA) de la Seguridad Social. Se trata de una medida de integración que pretende facilitar la convergencia entre los sistemas privados o mutuales de previsión social y el sistema público de protección, permitiendo que las aportaciones realizadas durante años puedan tener reflejo en la carrera de cotización del profesional. La decisión de acogerse a este procedimiento es estrictamente opcional y deberá ser valorada individualmente por cada mutualista en función de su edad, su historial de aportaciones, sus expectativas de jubilación y la suficiencia de los derechos económicos acumulados. No obstante, una vez formalizada la integración en el sistema público, la opción adquiere un carácter irreversible e irrenunciable, lo que exige una especial prudencia antes de presentar la solicitud. Quedan excluidos expresamente de este mecanismo aquellos mutualistas que ya perciban una pensión o tengan la condición de jubilados, con la única salvedad de los perceptores de pensiones de viudedad, cuya situación no impide por sí sola el acceso al procedimiento.
El procedimiento operativo se basa en la traslación de los derechos económicos acumulados en la mutualidad a la Tesorería General de la Seguridad Social, donde se convertirán en días y períodos de cotización equivalentes dentro del RETA. Esta conversión no supone una simple transferencia contable, sino la aplicación de criterios técnicos que deberán permitir determinar qué parte del capital acumulado puede imputarse a bases de cotización reconocibles en el régimen público. En los supuestos en los que el importe transferido resulte suficiente, el mutualista podrá ver incorporados determinados períodos a su vida laboral a efectos de futuras prestaciones, especialmente en relación con la jubilación. Por el contrario, cuando el capital movilizado no alcance para cubrir la totalidad de la cotización deseada en el régimen público, el interesado tendrá la opción de abonar la diferencia económica correspondiente o, alternativamente, aceptar el reconocimiento proporcional de los días cotizados que permitan sus fondos. Esta segunda posibilidad puede resultar relevante para quienes no deseen realizar aportaciones adicionales, aunque implica asumir que el efecto final sobre la carrera de cotización será más limitado. Por su parte, la operación garantiza una neutralidad fiscal absoluta, de modo que la movilización de capitales desde la mutualidad hacia la Seguridad Social no generará tributación en el Impuesto sobre la Renta de las Personas Físicas (IRPF), ni deberá entenderse como un rescate ordinario de derechos consolidados.
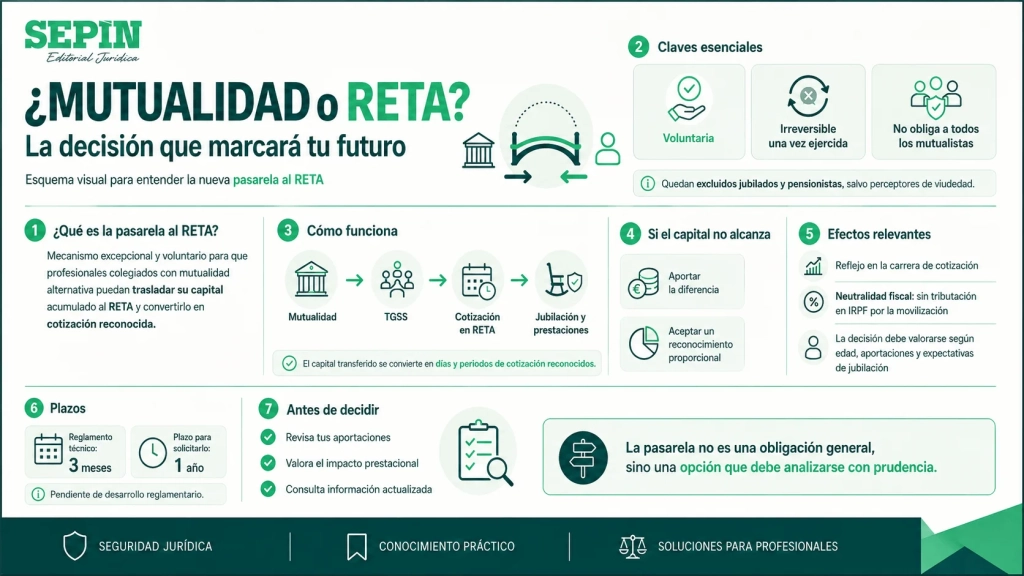
Para llevar a cabo esta transición, los interesados dispondrán de una ventana temporal delimitada de un año para presentar sus solicitudes, plazo que previsiblemente adquirirá una importancia decisiva para quienes deseen acogerse al mecanismo. No obstante, el ejercicio efectivo de este derecho queda supeditado a la aprobación de un posterior reglamento técnico de desarrollo por parte del Gobierno en el plazo de tres meses. Dicho desarrollo reglamentario deberá concretar las fórmulas definitivas de cálculo, los baremos de conversión, los modelos oficiales de solicitud, la documentación exigible y los protocolos de coordinación entre las entidades mutuales y la propia Seguridad Social. Hasta que ese marco reglamentario no quede definido, resultará aconsejable que los potenciales beneficiarios recaben información actualizada, revisen sus certificados de aportaciones y valoren el impacto que la integración puede tener sobre sus derechos futuros. En todo caso, la medida no debe interpretarse como una obligación general de traslado al RETA, sino como una vía singular de regularización y reconocimiento de cotizaciones para quienes consideren más ventajosa su incorporación al sistema público. La correcta comprensión de sus efectos económicos, fiscales y prestacionales será esencial para adoptar una decisión informada y evitar consecuencias no deseadas en la planificación de la jubilación.
RETA o Mutualidad, ¿qué me conviene? Webinar el 16 de septiembre de 2026